BALI – Indonesia menghadapi risiko gempa bumi dan banjir yang dapat menimbulkan kerugian besar bagi masyarakat maupun dunia usaha. Untuk mengurangi dampak finansial bencana, Otoritas Jasa Keuangan (OJK) mempelajari skema perlindungan asuransi yang diterapkan negara lain, termasuk asuransi bencana besar atau catastrophic insurance.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan, Indonesia perlu memperkuat perlindungan terhadap risiko bencana. Salah satu langkah yang dilakukan adalah mempelajari pengalaman negara lain dalam mengembangkan produk asuransi untuk menghadapi bencana besar.
Friderica mencontohkan Jepang yang memiliki skema catastrophic insurance. Menurut dia, pengalaman negara tersebut relevan untuk dipelajari karena Indonesia juga menghadapi berbagai ancaman bencana, terutama gempa bumi dan banjir.
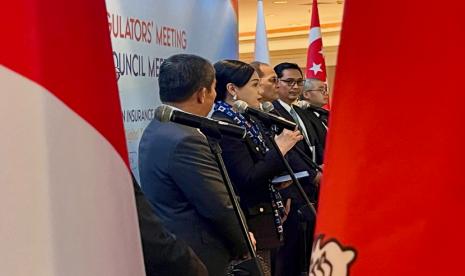
“Seperti Jepang punya catastrophic insurance, jadi Indonesia ini kita juga banyak mengalami bencana seperti gempa bumi, banjir dan lain-lainnya juga saling belajar,” kata Friderica dalam konferensi pers di sela perhelatan ASEAN Insurance Regulators Meeting (AIRM) di Bali, Rabu (18/11/2026).
Salah satu skema yang diterapkan Jepang adalah asuransi gempa yang dikelola bersama oleh perusahaan asuransi swasta dan pemerintah. Asuransi ini melindungi bangunan tempat tinggal dan harta benda rumah tangga dari kerusakan akibat gempa bumi, letusan gunung berapi, serta tsunami.
Skema tersebut memiliki mekanisme khusus. Masyarakat tidak dapat membeli asuransi gempa secara terpisah, melainkan harus memasangkannya dengan asuransi kebakaran. Nilai pertanggungan asuransi gempa ditetapkan sebesar 30 hingga 50 persen dari nilai pertanggungan asuransi kebakaran, dengan batas maksimal 50 juta yen untuk bangunan dan 10 juta yen untuk isi rumah.
Pemerintah Jepang juga ikut menanggung risiko melalui mekanisme reasuransi. Dengan skema tersebut, sebagian risiko pembayaran klaim yang ditanggung perusahaan asuransi dialihkan kepada pemerintah. Mekanisme ini disiapkan karena kerugian akibat gempa besar dapat melampaui kemampuan keuangan perusahaan asuransi swasta.
Pemerintah dan perusahaan asuransi menetapkan batas total pembayaran klaim untuk satu kejadian gempa. Skema pembagian risiko tersebut dirancang agar pembayaran klaim tetap dapat dilakukan ketika terjadi bencana berskala besar.
Meski demikian, asuransi gempa Jepang tidak otomatis mencakup seluruh risiko bencana. Perlindungannya berfokus pada kerusakan akibat gempa, letusan gunung berapi, dan tsunami. Risiko banjir perlu dilindungi melalui polis dan ketentuan asuransi tersendiri.
Ketua ASEAN Insurance Council Budi Herawan mengatakan, Indonesia memiliki pengalaman dalam pengelolaan asuransi bencana yang dapat menjadi bahan pembelajaran bagi negara-negara ASEAN. "Pengalaman tersebut juga dapat memperkaya pembahasan mengenai perlindungan risiko bencana di kawasan," katanya.
Sementara itu, Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK Ogi Prastomiyono menilai kerja sama antarnegara penting karena risiko tidak mengenal batas wilayah. "Kolaborasi dapat dilakukan melalui penguatan reasuransi dan kerja sama asuransi lintas negara."
Pembiayaan risiko bencana atau disaster risk financing menjadi salah satu topik dalam pertemuan ke-29 ASEAN Insurance Regulators Meeting (AIRM) dan ke-52 ASEAN Insurance Council (AIC) di Bali. Forum tersebut mempertemukan regulator dan pelaku industri asuransi untuk membahas ketahanan industri, termasuk menghadapi risiko bencana di kawasan ASEAN.